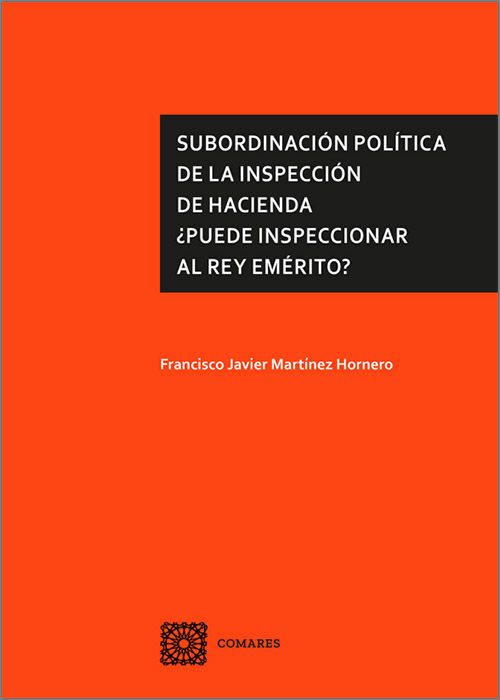
SUBORDINACIÓN POLÍTICA DE LA INSPECCIÓN DE HACIENDA. ¿Puede inspeccionar al Rey Emérito?
Autor:
FRANCISCO JAVIER MARTÍNEZ HORNERO
Editorial:
Comares
Páginas:
188
Edición:
1
Fecha de publicación:
21/02/2023
ISBN:
9788413695051
21,00€El precio original era: 21,00€.19,95€El precio actual es: 19,95€.
Entrega en 48/72 horas
Sinopsis
Índice
Es un lugar común, cuando les interesa políticamente, que los ministros/as de Hacienda se refugien en la socorrida afirmación de que la Inspección de Hacienda es independiente y, por eso, ellos nada saben de lo que hace, o deja de hacer, en cada caso en concreto.
La actual situación de las actuaciones/no actuaciones de la Inspección ante el Rey Emérito es ejemplo paradigmático.
Pero ¿es así? ¿es cierto que existe esa independencia operativa de la Inspección de Hacienda? O, por el contrario, no es sino correa de transmisión de las decisiones políticas. Y, en tal caso, ¿dónde empieza y acaba lo político?, ¿qué intereses económicos, mediáticos y de oportunidad entran en la actuación de la Inspección de Hacienda a través de su dependencia política?
Esta obra contiene análisis de las condiciones reales de posibilidad de actuación independiente, y con sólo sometimiento a legalidad, que tiene la Inspección de Hacienda.
Con conclusión muy negativa, y fundada.
La Inspección de Hacienda no está estructurada organizativamente para que pueda, en verdad, actuar con independencia del influjo político. Todo lo contrario. Ha sido organizada de modo que ese influjo político pueda entrar en cada una de las actuaciones de la Inspección. Desde la elección de qué contribuyentes son objeto de inspección, y cuáles no, pasando por cómo se concluyen, en caso de inicio, las actuaciones inspectoras y, desde luego, si se sancionan, o no, incumplimientos tributarios.
Todo abierto al posible influjo político. Nada preservado al ámbito estrictamente técnico y de legalidad aplicable.
El interés político no es un campo acotado; se nutre de intereses mediáticos, económicos, sociales, de oportunidad, etc. que asumidos como políticos pueden tener acceso e influjo en las actuaciones de la Inspección de Hacienda, para que haga o deje de hacer, según interese.
Todo esto, inédito doctrinalmente, está en esta obra. Y, también, propuestas de solución.
Utilizamos cookies para asegurar que damos la mejor experiencia al usuario en nuestro sitio web. Si continúa utilizando este sitio asumiremos que está de acuerdo.Estoy de acuerdo