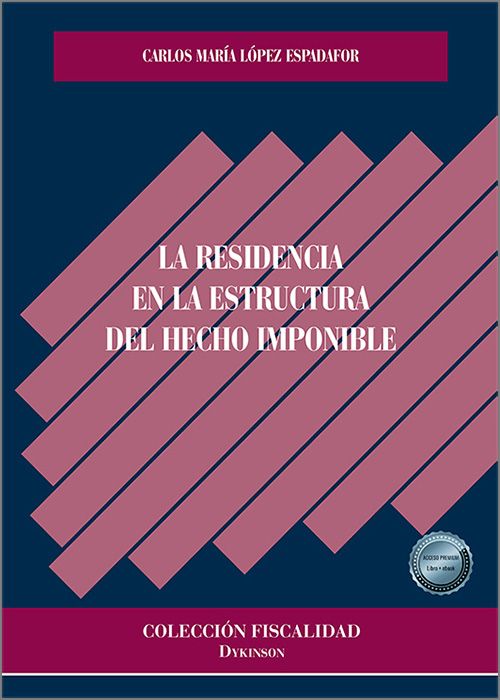
RESIDENCIA EN LA ESTRUCTURA DEL HECHO IMPONIBLE, LA.
- Sinopsis
- Índice
Esta obra es fruto de la investigación sobre la posición y funcionalidad del factor residencia ante la evolución del Derecho Tributario y de su plasmación actual en la estructura del tributo. Normalmente la residencia o no residencia del contribuyente es tratada en materia tributaria en sede de sujeto pasivo, sin perjuicio de ciertas consideraciones en relación al aspecto espacial del elemento objetivo del hecho imponible.
Frente a ello, entendemos que la contemplación de la residencia debería realizarse en sede de elemento subjetivo del hecho imponible, dado que para que se pueda realizar el hecho imponible de algunos impuestos se exige que el sujeto realizador del mismo tenga una determinada conexión con el territorio del Estado impositor o bien que se dé una ausencia de la misma. Por ello es necesario revisar al efecto ciertos esquemas en materia tributaria, adaptándolos a las actuales figuras impositivas. De esta forma, se ha debido realizar una revisión de algunos conceptos esenciales en la estructura del tributo, redefiniendo su verdadera dimensión actual.
Relacionados
NOTIFICACIONES DE HACIENDA: GUÍA PRÁCTICA PARA CONTRIBUYENTES Y PROFESIONALES. PASO A PASO. Cómo interpretarlas, atenderlas y actuar ante posibles defectos. (IBD)
Impresión Bajo Demanda.
Ver fichaNOTIFICACIONES DE HACIENDA: GUÍA PRÁCTICA ...
PRESCRIPCIÓN DE LA DEUDA TRIBUTARIA, PASO A PASO, LA. Reglas de cómputo, causas de interrupción y situaciones problemáticas.
Ver fichaPRESCRIPCIÓN DE LA DEUDA TRIBUTARIA, PASO ...
CUADERNOS DE LITIGACIÓN TRIBUTARIA.
Ver fichaCUADERNOS DE LITIGACIÓN TRIBUTARIA.
RESPONSABLES TRIBUTARIOS PASO A PASO, LOS. Claves para comprender el régimen de responsabilidad solidaria y subsidiaria y el procedimiento de derivación. (IBD)
Impresión Bajo Demanda.
Ver fichaRESPONSABLES TRIBUTARIOS PASO A PASO, LOS....
RESIDENCIA FISCAL EN ESPAÑA DE PERSONAS FÍSICAS Y JURÍDICAS PASO A PASO. Estudio de los criterios para determinarla según la legislación interna, las reglas más habituales de los CDI y otros aspectos de interés. (IBD)
Impresión Bajo Demanda.
Ver fichaRESIDENCIA FISCAL EN ESPAÑA DE PERSONAS FÍ...
EROSIÓN DEL DERECHO DE DEFENSA DEL CONTRIBUYENTE, LA. 12 asaltos de la Hacienda Pública a sus garantías procesales.
Ver fichaEROSIÓN DEL DERECHO DE DEFENSA DEL CONTRIB...
LEY GENERAL TRIBUTARIA. Comentarios, concordancias, doctrina administrativa, jurisprudencia e índice analítico. («Códigos – Colex»)
Ver fichaLEY GENERAL TRIBUTARIA. Comentarios, conco...
BUENA ADMINISTRACIÓN TRIBUTARIA DIGITAL, LA. Nuevos horizontes en relación con la garantía de los derechos de los contribuyentes.
Ver fichaBUENA ADMINISTRACIÓN TRIBUTARIA DIGITAL, L...
SISTEMAS DE INTELIGENCIA ARTIFICIAL EN LA AGENCIA ESTATAL DE ADMINISTRACIÓN TRIBUTARIA: Despliegue tecnológico y control jurídico.
Ver fichaSISTEMAS DE INTELIGENCIA ARTIFICIAL EN LA ...
EXIGENCIA DE LAS SANCIONES DEL DEUDOR PRINCIPAL AL RESPONSABLE TRIBUTARIO, LA.
Ver fichaEXIGENCIA DE LAS SANCIONES DEL DEUDOR PRIN...
EJECUTIVIDAD DE LA LIQUIDACIÓN VINCULADA AL DELITO, LA.
Ver fichaEJECUTIVIDAD DE LA LIQUIDACIÓN VINCULADA A...