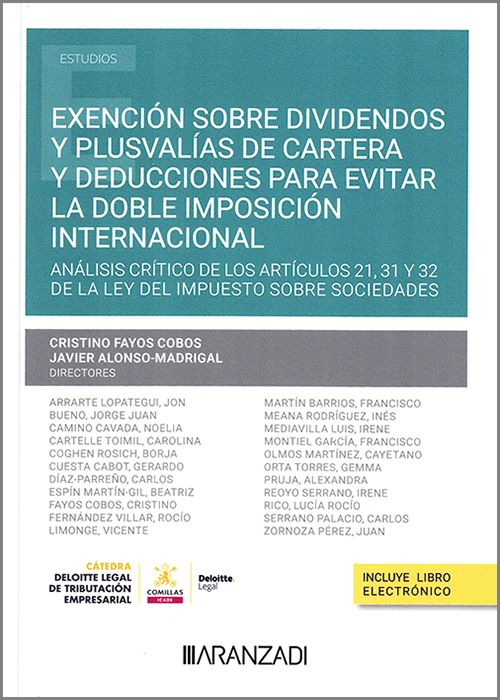
EXENCIÓN SOBRE DIVIDENDOS Y PLUSVALÍAS DE CARTERA Y DEDUCCIONES PARA EVITAR LA DOBLE IMPOSICIÓN INTERNACIONAL. Análisis crítico de los artículos 21, 31 y 32 de la Ley del Impuesto Sobre Sociedades.
Autor:
FAYOS COBOS, CRISTINO/ ALONSO MADRIGAL, JAVIER (Dirs.)
Editorial:
Aranzadi
Páginas:
606
Edición:
1
Fecha de publicación:
10/05/2024
ISBN:
9788411629263
83,16€El precio original era: 83,16€.79,00€El precio actual es: 79,00€.
Entrega en 48/72 horas
Sinopsis
Índice
Esta obra recoge un análisis exhaustivo del artículo 21 de la Ley del Impuesto sobre Sociedades, que regula la exención de dividendos, participaciones en beneficios y rentas derivadas de la transmisión de valores representativos de los fondos propios de entidades residentes y no residentes en territorio español. Este régimen constituye una de las medidas de mayor importancia cualitativa y cuantitativa de nuestro sistema tributario.
El anterior análisis se ha completado y ampliado para la presente edición con el correspondiente al régimen de las deducciones para evitar la doble imposición internacional jurídica y económica reguladas en los artículos 31 y 32 de la citada norma.
La obra contiene no solo un compendio de los pronunciamientos administrativos y doctrinales más relevantes, sino, sobre todo, un análisis exhaustivo del controvertido precepto, apuntando las principales cuestiones que se suscitan y aportando la opinión de los distintos autores.
Utilizamos cookies para asegurar que damos la mejor experiencia al usuario en nuestro sitio web. Si continúa utilizando este sitio asumiremos que está de acuerdo.Estoy de acuerdo