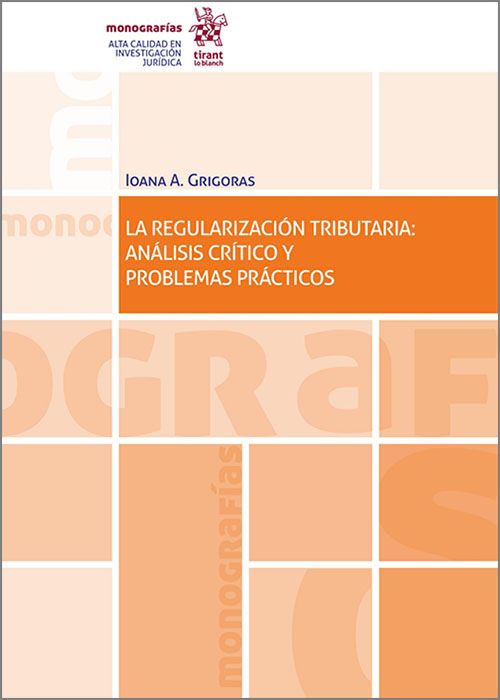
REGULARIZACIÓN TRIBUTARIA, LA: ANÁLISIS CRÍTICO Y PROBLEMAS PRÁCTICOS.
Autor:
GRIGORAS, IOANA ANDREA
Editorial:
Tirant lo Blanch
Páginas:
232
Edición:
1
Fecha de publicación:
12/05/2023
ISBN:
9788411476591
33,00€El precio original era: 33,00€.31,35€El precio actual es: 31,35€.
Entrega en 48/72 horas
Sinopsis
Índice
La regularización tributaria prevista en el apartado cuarto del art. 305 del Código Penal concede la exención de pena por el delito contra la Hacienda Pública cometido -y por eventuales delitos contables o de falsedades documentales- al obligado tributario que reconoce y paga, de forma íntegra, su deuda tributaria antes de que le comuniquen el inicio de determinadas actuaciones administrativas o judiciales en su contra.
Se trata de una cláusula de origen tributario, de naturaleza controvertida y de efectos extraordinarios, que plantea, hoy en día y pese a la reforma acontecida en el año 2012, múltiples interrogantes para los operadores jurídicos; lo que justifica la publicación de la presente monografía con la que pretendemos contribuir al debate y ofrecer interpretaciones que faciliten la aplicación de la regularización tributaria.
Utilizamos cookies para asegurar que damos la mejor experiencia al usuario en nuestro sitio web. Si continúa utilizando este sitio asumiremos que está de acuerdo.Estoy de acuerdo